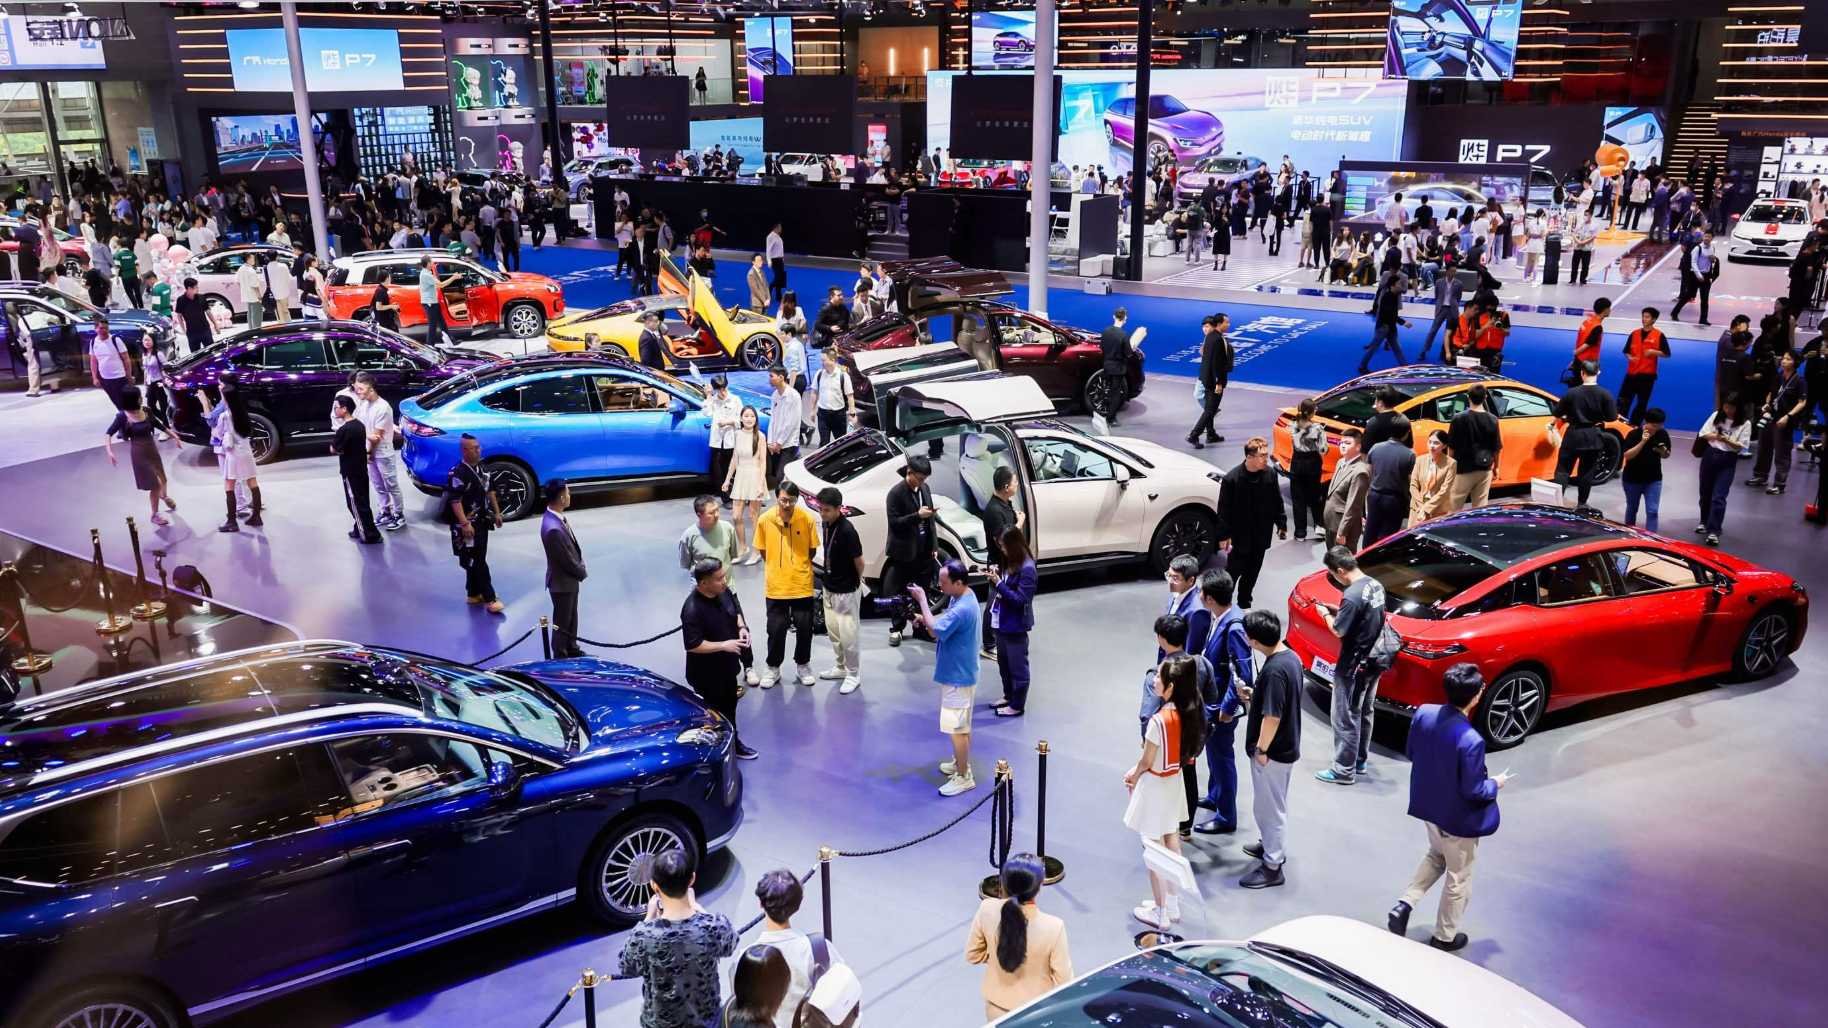
Pasaran kenderaan tenaga baharu (NEV) domestik berkembang pesat, dan beberapa perusahaan kecil yang kurang cekap dalam pengurusan telah pun menutup perniagaan. Walau bagaimanapun, persaingan pasaran masih sengit, dan sebarang perubahan kecil dalam pasaran NEV boleh mencetuskan kegemparan. Topik terkini ialah terdapat kenyataan yang mengatakan "Hengda dalam industri automotif" domestik telah muncul. Berdasarkan kenyataan ini, sesetengah orang akan mengaitkannya dengan BYD yang mempunyai skala jualan yang berkembang pesat. Tetapi dari sudut pandangan semasa, mungkin Hengda dalam industri automotif memang sudah wujud, namun berdasarkan data jualan dan data laporan kewangan yang diumumkan oleh BYD serta perancangan produk pada masa hadapan. Hengda dalam industri automotif ini sepatutnya merujuk kepada sesuatu yang lain. Terutamanya sesetengah syarikat permulaan pembuatan kereta baharu yang asasnya agak cetek dan jualannya rendah. Sekiranya jualan tidak mencapai jangkaan untuk satu tempoh masa, dan dana tidak mencukupi, maka ia akan terus memasuki keadaan syok dan tidak lama lagi akan tutup.
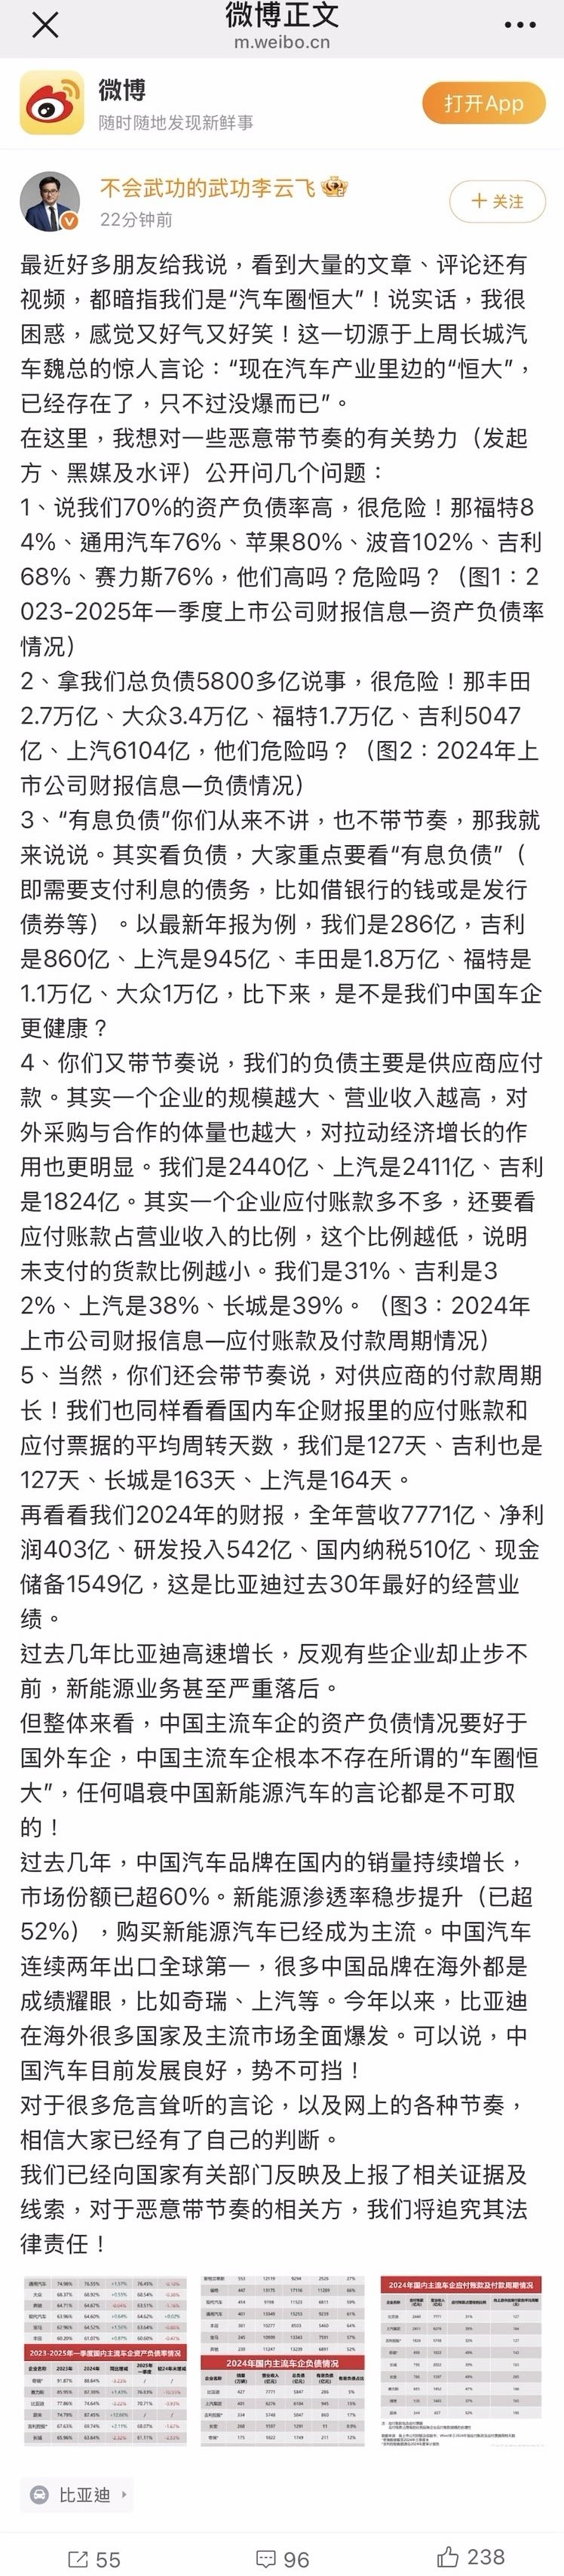
Mengenai isu ini, Pengarah Jabatan Perhubungan Awam BYD, Li Yunfei juga telah menerbitkan satu Weibo panjang sebagai respons secara langsung terhadap beberapa kenyataan di pasaran. Daripada kandungan Weibo tersebut, dari segi data jualan dan data laporan kewangan, BYD berada dalam fasa pertumbuhan yang sihat dan positif.
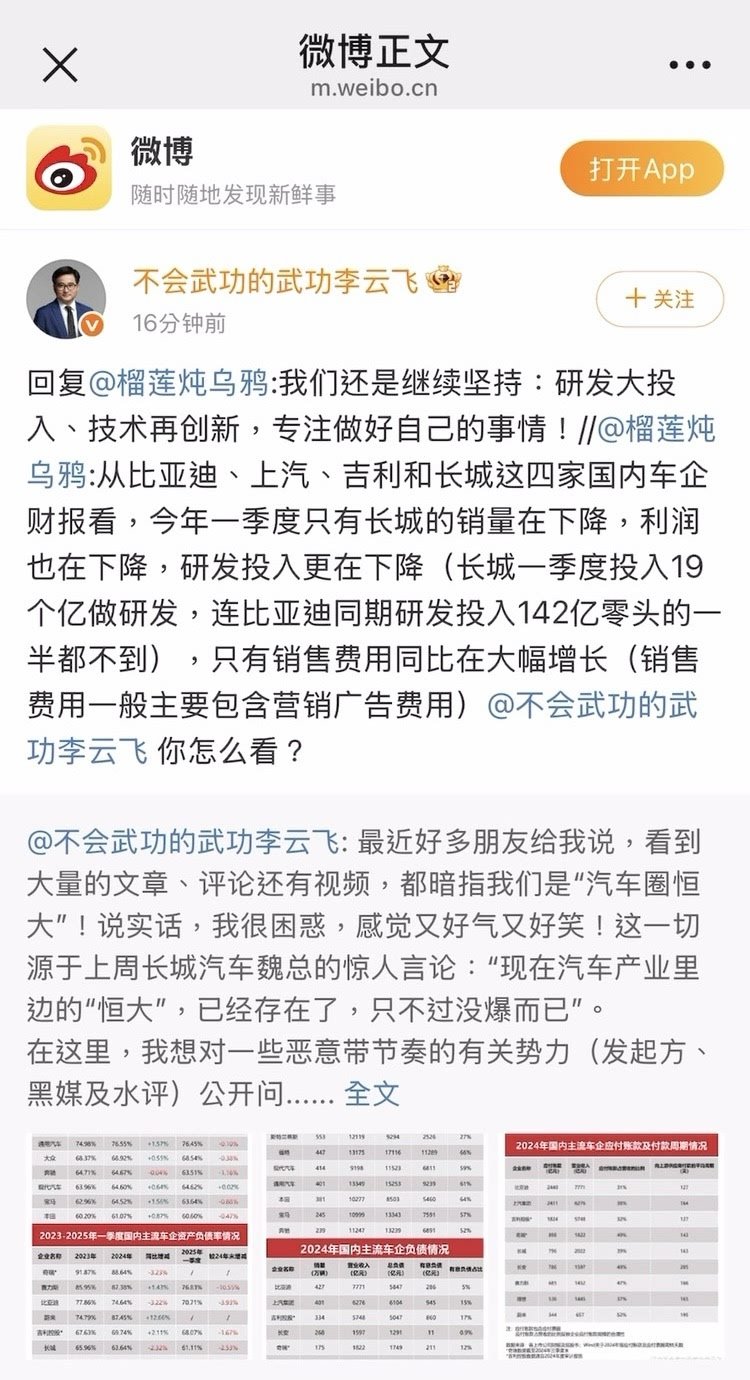
Dalam ulasan perkongsian semula berikutnya, beliau juga menyatakan, "Kami masih akan terus berpegang kepada: pelaburan besar dalam penyelidikan dan pembangunan, inovasi teknologi berterusan, fokus melakukan urusan sendiri dengan baik!"
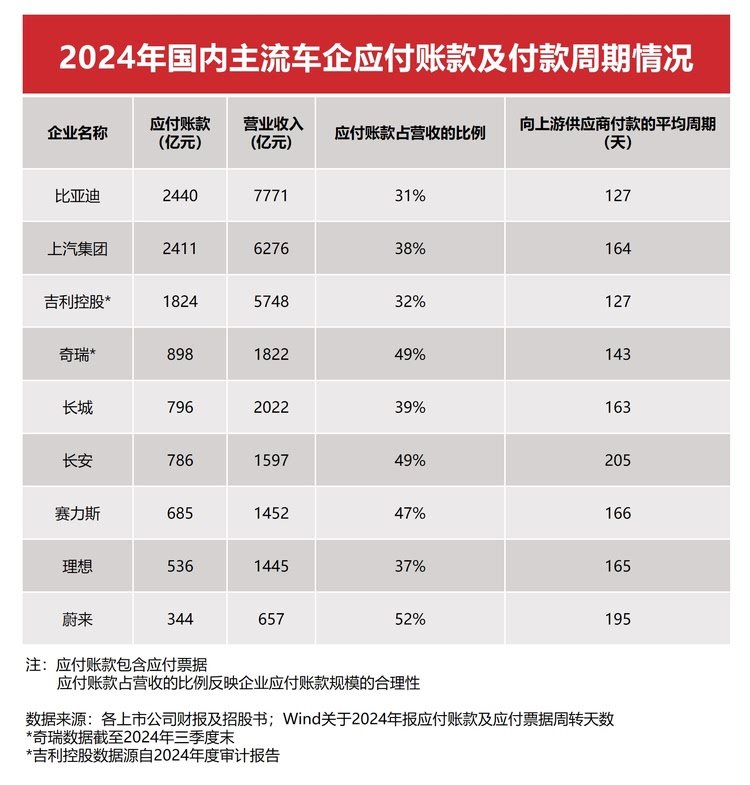
Justeru, dapat dijangka bahawa BYD akan mempunyai satu siri tindakan baharu dalam penyelidikan dan pembangunan teknologi serta produk baharu pada masa hadapan. Selain itu, dalam Weibo tersebut, beliau juga berkongsi tiga carta yang menunjukkan keadaan liabiliti, kitaran pembayaran dan nisbah hutang syarikat automotif utama domestik dan antarabangsa dalam beberapa tahun kebelakangan ini. Sangat bernilai sebagai rujukan. Terutama satu perkara, kitaran pembayaran BYD selama 127 hari adalah lebih rendah berbanding banyak syarikat automotif domestik. Sebaliknya, nisbah hutang BYD tahun ini telah menurun sebanyak 3.93 mata peratusan berbanding tahun lepas.
Selain itu, daripada jadual tersebut kita juga boleh memperoleh banyak maklumat yang bernilai. Daripada laporan kewangan 2024, jumlah liabiliti berkait dengan skala perusahaan dan hasil pendapatan. Sama ada General Motors, Volkswagen, Mercedes-Benz, Toyota dan gergasi automotif antarabangsa lain, mahupun syarikat automotif terkemuka domestik seperti BYD, Geely, SAIC, Changan, nisbah liabiliti aset kebanyakannya melebihi 60%. Walau bagaimanapun, dalam latar belakang nisbah hutang yang secara umumnya tinggi, syarikat automotif domestik dan antarabangsa menunjukkan trend perubahan yang berbeza. Nisbah liabiliti aset syarikat automotif terkemuka domestik menurun dengan ketara, kelebihannya semakin terserlah, antaranya BYD menunjukkan prestasi yang sangat menonjol, nisbah hutangnya menurun hampir tujuh mata peratusan dalam tempoh enam bulan kebelakangan ini, telah menurun kepada 70.7%, mengikut trend semasa, nisbah hutangnya dijangka menurun ke paras "6" dalam tahun ini.
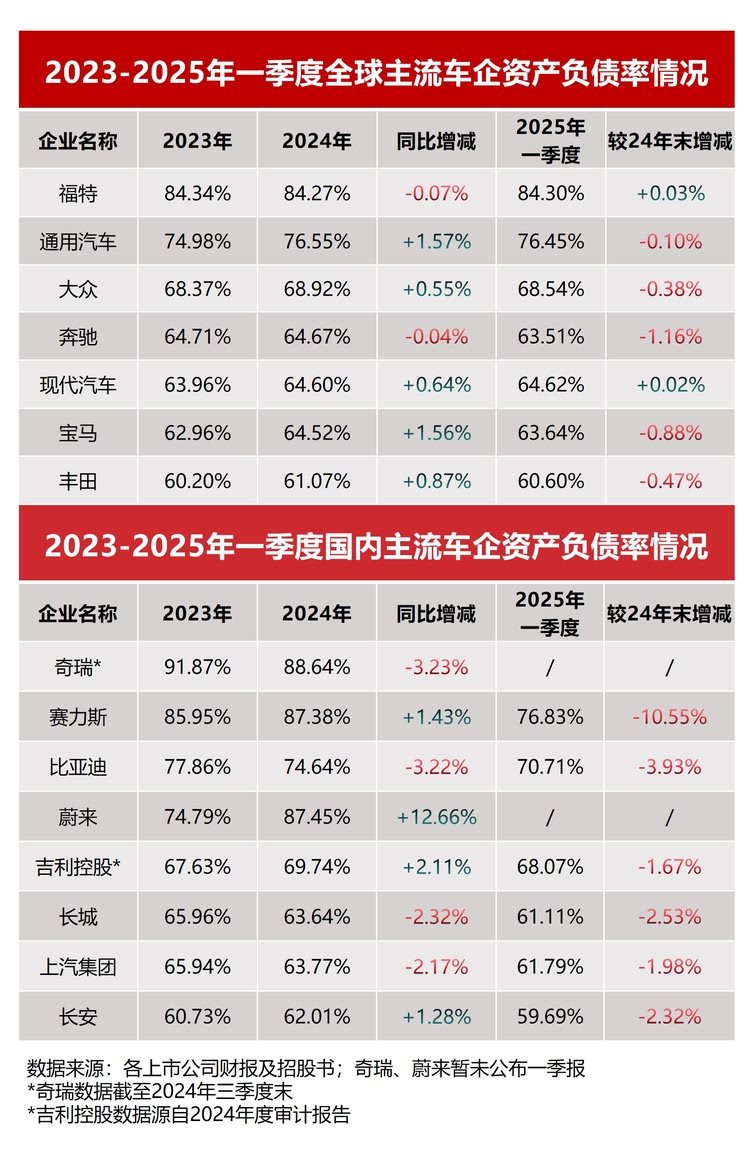
Selain itu, daripada data laporan kewangan, nisbah hutang syarikat automotif tradisional luar negara secara umumnya tinggi, dan sebahagian perusahaan masih menunjukkan peningkatan tahap liabiliti. Mengambil Ford dan General Motors sebagai contoh, nisbah liabiliti aset pada 2024 masing-masing mencapai 84.27% dan 76.55%, perkadaran liabiliti berfaedah pula setinggi 66% dan 61%. Jumlah liabiliti gergasi seperti Volkswagen dan Toyota malah melebihi hasil pendapatan pada tempoh yang sama, mencerminkan tekanan dana yang berat yang dihadapi dalam proses transformasi elektrifikasi.
Sebaliknya, syarikat automotif China telah mencatatkan keputusan cemerlang pada 2024. BYD sebagai wakil tipikal, bukan sahaja jualannya melepasi 4.27 juta unit, setanding dengan skala Ford dan General Motors, struktur liabilitinya juga jauh lebih baik berbanding rakan seindustri antarabangsa. Nisbah liabiliti aset BYD menurun daripada 77.86% pada 2023 kepada 74.64% pada 2024, dan menurun lagi kepada 70.7% pada suku pertama 2025, menunjukkan keupayaan pengoptimuman kewangan yang kukuh.
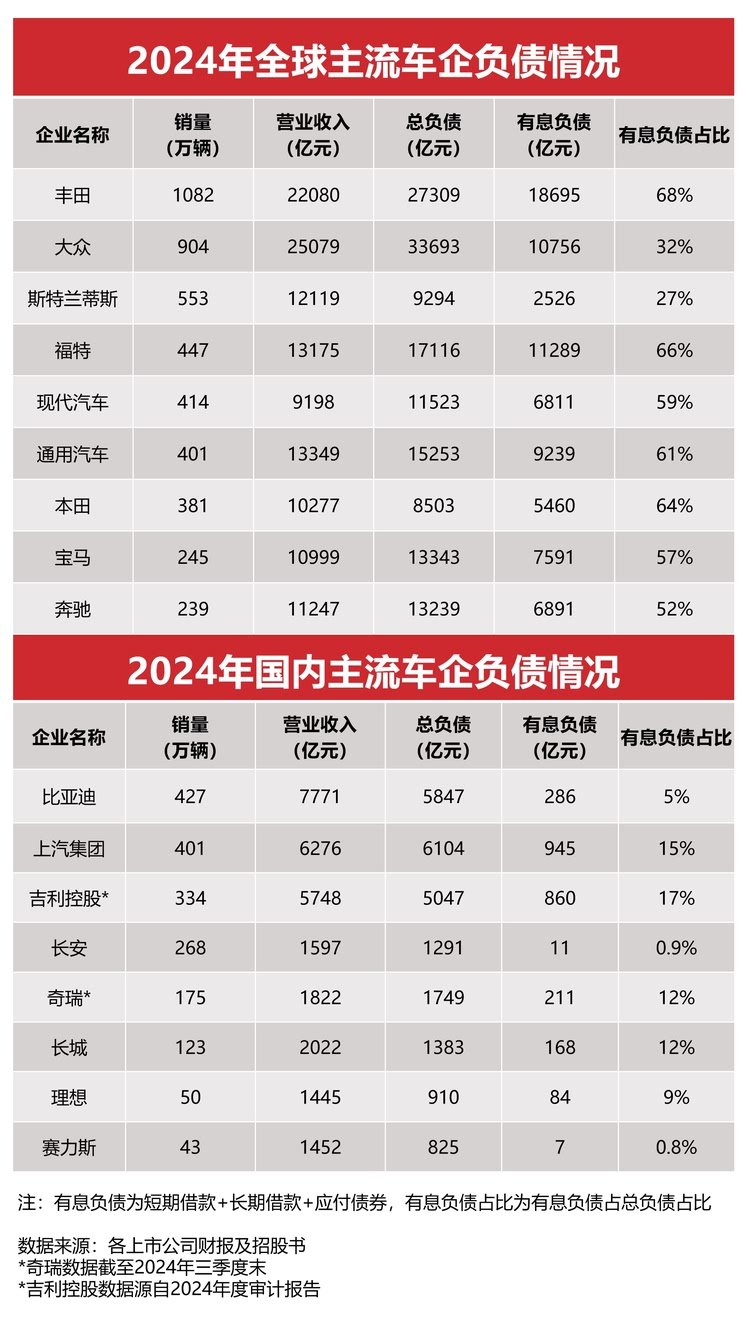
Berbeza dengan syarikat automotif luar negara, syarikat automotif China secara umumnya mempunyai kebergantungan yang rendah terhadap liabiliti berfaedah. Liabiliti berfaedah BYD hanya menyumbang 5% daripada jumlah liabiliti, jauh lebih rendah daripada 68% Toyota dan 66% Ford. Model operasi berleveraj rendah ini menjadikan syarikat automotif China lebih berkelebihan dari segi tekanan pembayaran balik hutang dan pengurusan kecairan.
Justeru, daripada laporan kewangan syarikat automotif global 2024, dapat dilihat bahawa syarikat automotif China sedang memenangi inisiatif dalam transformasi industri ini dengan struktur kewangan yang lebih sihat dan keupayaan operasi yang lebih cekap. Sudah tentu, cabaran masih wujud. Syarikat automotif China perlu terus memperkukuh penyelidikan dan pembangunan teknologi teras, memperluas pasaran antarabangsa, pada masa yang sama terus mengekalkan kestabilan kewangan, barulah dapat berdiri teguh dalam persaingan pada masa hadapan.


